Bilgiler ASELSAN'ın KAP bildirimleri ve yatırımcı bilgi notundan; tablolar sınırlı denetimden geçmemiştir.
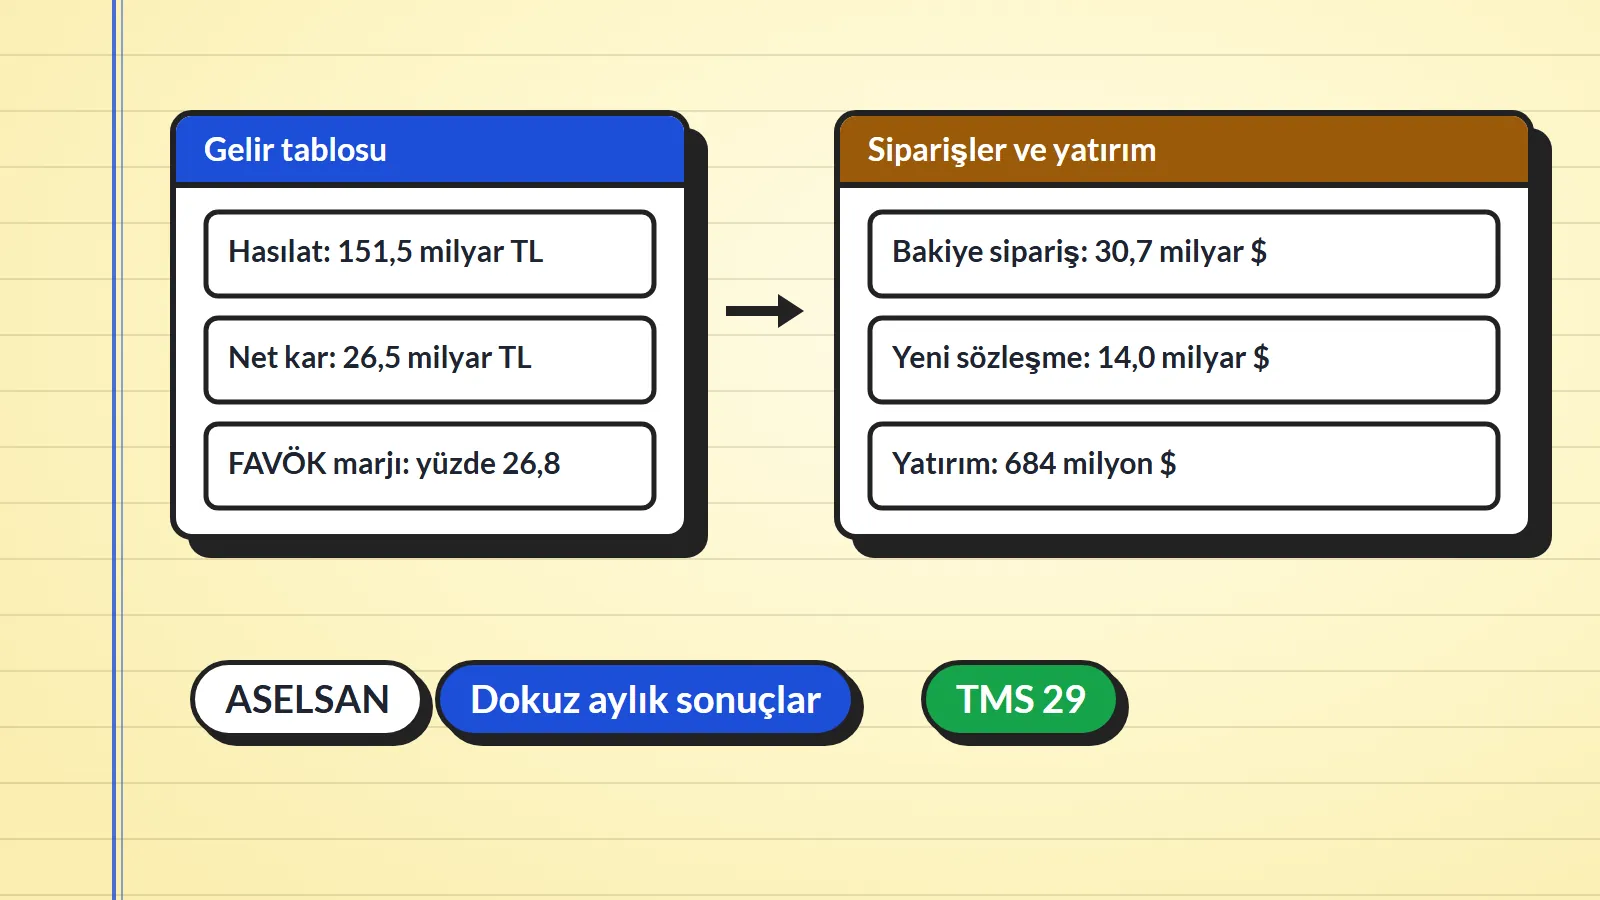
ASELSAN, 2026'nın ilk dokuz ayına ait konsolide finansal sonuçlarını 27 Ekim akşamı Kamuyu Aydınlatma Platformu'nda (KAP) açıkladı. Şirketin hasılatı enflasyona göre düzeltilmiş tutarlarla geçen yılın aynı dönemine göre yüzde 28 artarak 151,5 milyar TL'ye, ana ortaklığa ait net dönem karı 26,5 milyar TL'ye ulaştı. Bakiye siparişler 30 Eylül itibarıyla 30,7 milyar dolar oldu.
Rakamlar nasıl okunmalı
Tablolar TMS 29'a göre hazırlandı. TMS 29, yüksek enflasyonlu ekonomilerde finansal tabloların enflasyona göre düzeltilmesini isteyen muhasebe standardı. Bu yüzden bütün tutarlar 30 Eylül 2026 tarihindeki TL satın alma gücüyle gösteriliyor. Geçen yılın aynı dönemine ait rakamlar da bu birime çevrilerek karşılaştırmaya konuldu. Yani artış oranları enflasyondan arındırılmış (reel) büyümeyi gösteriyor, cari TL rakamlarını değil. Şirket, düzeltmede TÜİK'in tüketici fiyat endeksini kullandığını belirtiyor. KAP'taki finansal tablolar sınırlı denetimden geçmemiş.
Gelir tablosu
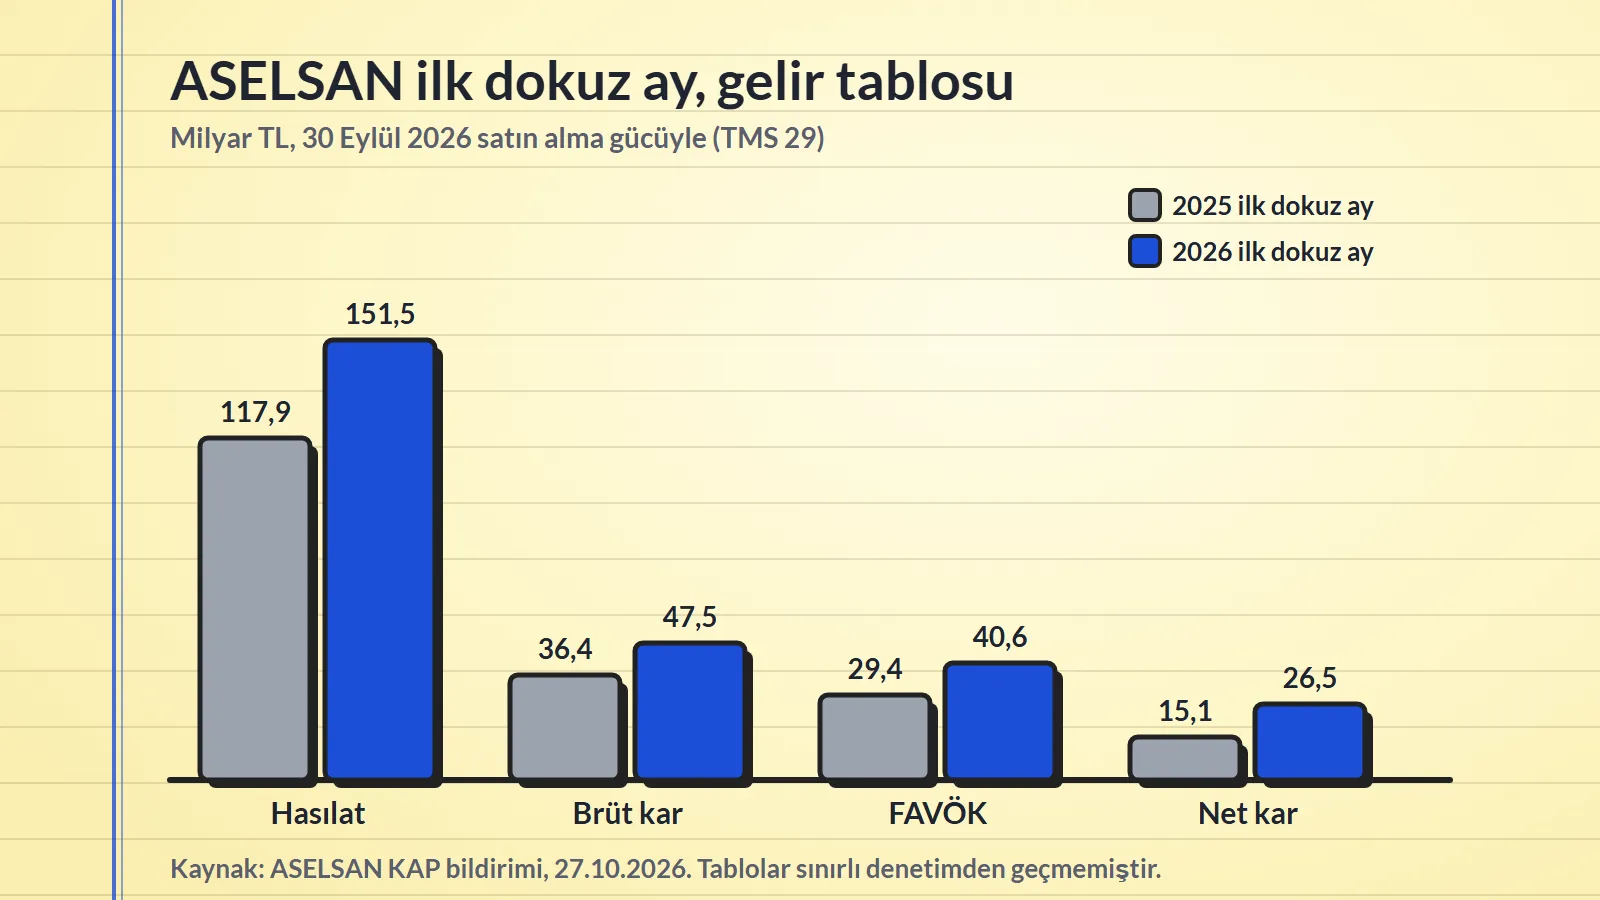
Rakamlar 1 Ocak-30 Eylül dönemine ait ve 30 Eylül 2026 satın alma gücüyle verilmiştir.
- Hasılat: 151,49 milyar TL. Geçen yılın aynı dönemi: 117,89 milyar TL. Artış yüzde 28.
- Brüt kar: 47,50 milyar TL (geçen yıl 36,44 milyar TL). Brüt kar marjı yüzde 31,4.
- Esas faaliyet karı: 39,31 milyar TL (geçen yıl 34,09 milyar TL).
- FAVÖK: 40,6 milyar TL (geçen yıl 29,4 milyar TL), artış yüzde 38. Marj yüzde 26,8, geçen yılın aynı döneminde yüzde 24,9.
- Ana ortaklığa ait net dönem karı: 26,47 milyar TL (geçen yıl 15,11 milyar TL). Artış yüzde 75.
FAVÖK, faiz, vergi ve amortisman öncesi kar demek. ASELSAN bu kalemi kendi tanımıyla hesaplıyor: brüt kardan genel yönetim, pazarlama ve Ar-Ge giderleri düşülüyor, amortisman ekleniyor. Esas faaliyetlerden diğer gelir ve giderler hesaba katılmıyor. Bu nedenle rakam, başka şirketlerin FAVÖK'üyle birebir karşılaştırılamayabilir.
Net kar yüzde 75 artarken esas faaliyet karı yaklaşık yüzde 15 arttı. Aynı dönemde enflasyon düzeltmesinden doğan net parasal pozisyon kaybı geçen yıl 20,36 milyar TL iken bu yıl 7,95 milyar TL oldu. Finansman giderleri 13,77 milyar TL'den 12,35 milyar TL'ye geriledi.
Yalnızca üçüncü çeyreğe bakıldığında hasılat 58,06 milyar TL ile geçen yılın aynı çeyreğine göre yüzde 35 arttı. Ana ortaklığa ait çeyreklik net kar 11,23 milyar TL oldu, geçen yılın üçüncü çeyreğinde 6,18 milyar TL idi.
Sipariş, sözleşme ve ihracat
Dolar bazındaki operasyonel göstergeler finansal tabloların parçası değil, şirketin yatırımcı bilgi notundan geliyor. ASELSAN'ın yıllara yaygın sözleşmeli iş tutarı, yani bakiye siparişleri, 30 Eylül itibarıyla 30,7 milyar dolar. Bu tutar 2025 sonunda yaklaşık 20 milyar dolar, geçen yılın aynı döneminde 17,9 milyar dolardı. Şirket, bakiye siparişlerin 30 milyar doları ilk kez aştığını belirtiyor. Yalnızca son çeyrekteki artış 7,5 milyar dolar.
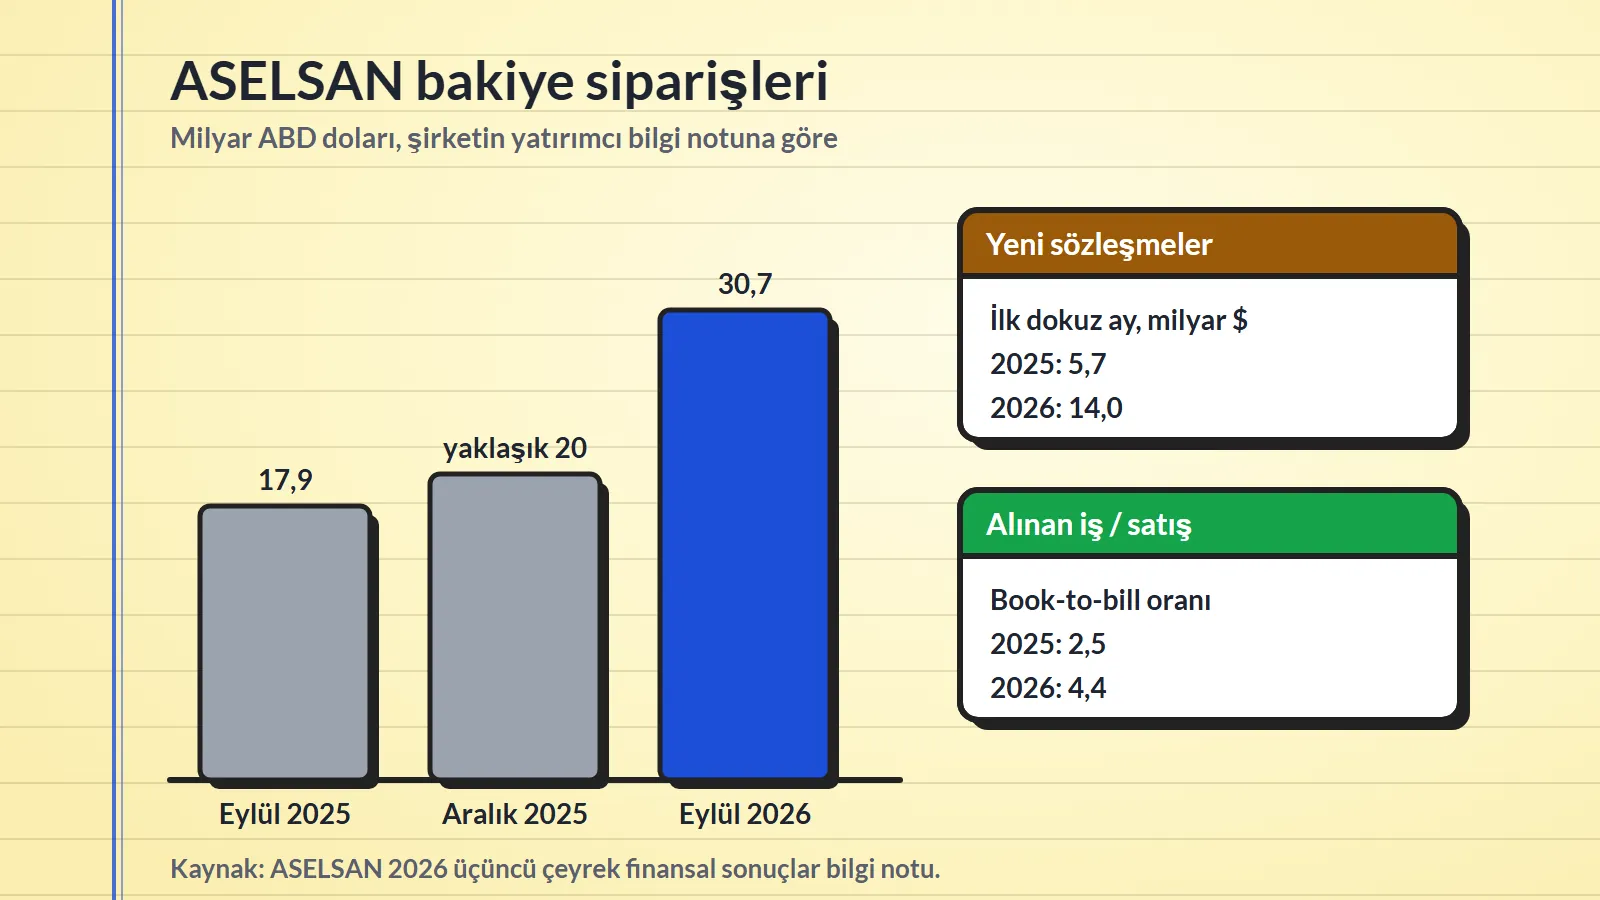
İlk dokuz ayda imzalanan yeni sözleşmeler 14,0 milyar dolar oldu, geçen yılın aynı döneminde 5,7 milyar dolardı. Yeni ihracat sözleşmeleri yüzde 34 artışla 1,9 milyar dolara çıktı. Alınan işin satışlara oranı (book-to-bill) 4,4 oldu, geçen yıl 2,5'ti. Bu oran 1'in üzerindeyse şirket sattığından fazla yeni iş alıyor demektir.
Faaliyet raporuna göre ihracatın toplam hasılat içindeki payı yüzde 18. Bilanço tarihinden sonra 881 milyon dolarlık ek sözleşme imzalandı.
Şirketin bilgi notunda sayılan başlıca sözleşmeler arasında Savunma Sanayii Başkanlığı ile hava savunma, hibrit hava savunma, uzun menzilli hava savunma ve radar sistemleri tedariki, ROKETSAN ile hava savunma alt bileşenleri sözleşmesi ve yurt dışı müşterilere hava savunma, elektronik harp, elektro-optik ve silah sistemleri ihracatı yer alıyor. Yurt dışı müşterilerin adı açıklanmıyor.
Yatırım, Ar-Ge ve bilanço
ASELSAN, kapasite ve teknoloji altyapısı yatırımlarının yüzde 228 artışla 684 milyon dolara çıktığını açıkladı. Ar-Ge harcaması yüzde 36 artışla yaklaşık 1,26 milyar dolar oldu. Şirkete göre Oğulbey Teknoloji Üssü'nün ilk fazı ve Güdümlü Mühimmat Sistemleri Üretim Merkezi bu dönemde faaliyete geçti. Genel Müdür Ahmet Akyol, bilgi notundaki değerlendirmesinde siparişleri kapasiteye, kapasiteyi de geleceğe dönüştürdüklerini söylüyor.
Nakit akış tablosunda maddi ve maddi olmayan duran varlık alımları toplam 61,6 milyar TL (geçen yıl 31,2 milyar TL). İşletme faaliyetlerinden nakit akışı 23,0 milyar TL ile geçen yılın aynı döneminin (31,3 milyar TL) altında kaldı. Aynı tabloda stoklardaki artış 38,2 milyar TL, geçen yıl 13,9 milyar TL idi.
Toplam varlıklar 618,9 milyar TL, özkaynaklar 340,1 milyar TL. Faaliyet raporuna göre toplam finansal borcun aktiflere oranı yüzde 14,1, özsermaye karlılığı yüzde 16,6. 30 Eylül itibarıyla kredi bakiyesi 1,78 milyar dolar eşdeğeri.
Şirketin 2026 yılı için TMS 29 dahil hedefleri değişmedi: yüzde 10'un üzerinde gelir artışı, kur farkından arındırılmış FAVÖK marjının yüzde 24'ün üzerinde olması ve 50 milyar TL'yi aşan yatırım harcaması. Şirket, bilgi notunda bazı sonuçları rekor olarak niteliyor. Bu nitelemeler şirketin kendi ifadesi. Bu yazı yatırım tavsiyesi içermez.
Kaynaklar
Alıntı
Bahsedilen
- ASELSAN - Türk savunma elektroniği şirketi
- Ahmet Akyol - ASELSAN Genel Müdürü
- Kamuyu Aydınlatma Platformu (KAP) - Halka açık şirketlerin bildirimlerinin yayımlandığı platform
- Savunma Sanayii Başkanlığı - Türkiye'nin savunma sanayii alımlarından sorumlu kurumu
- ROKETSAN - Türk füze ve roket sistemleri üreticisi
- Türkiye İstatistik Kurumu - Tüketici fiyat endeksini yayımlayan kurum
- Oğulbey Teknoloji Üssü - ASELSAN'ın Ankara'daki yeni üretim ve teknoloji tesisi